2025年全球干式建筑材料市场规模达8135亿元 细分市场深度研究与趋势展望
一、全球干式建筑材料市场总体概况
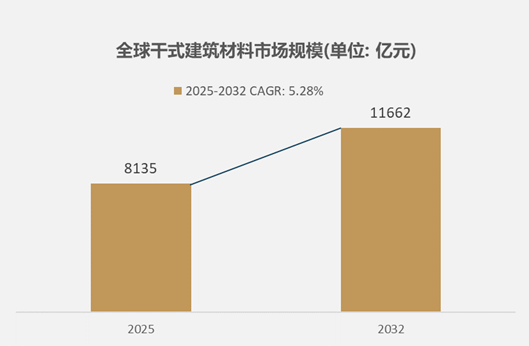
干式建筑材料是指在施工过程中无需或仅需少量湿作业即可完成安装的建筑部品与材料,主要包括石膏板、龙骨、纤维水泥板、硅酸钙板、干混砂浆、保温装饰一体板等。凭借施工效率高、绿色环保、质量可控等优势,干式工法在住宅、商业建筑及公共设施领域的渗透率持续提升。据最新行业统计,2025年全球干式建筑材料市场规模达到8135亿元人民币,较2024年增长约7.2%,展现出强劲的抗周期韧性和结构性增长动力。
从区域分布看,亚太地区仍是最大市场,占比约为48%,其中中国贡献了亚太市场的六成以上;北美和欧洲分别以22%和19%的份额位居第二、三位。新兴市场的基础设施建设与城镇化进程是推动全球规模扩张的核心引擎,而发达经济体的存量建筑翻新和绿色建筑标准升级则提供了稳定的替换需求。
二、细分产品市场结构分析
1. 石膏板及石膏制品
石膏板是干式建筑材料中占比最大的细分品类,2025年全球市场规模约为2860亿元,占干式材料总规模的35.2%。其增长主要得益于轻质隔墙和吊顶系统的广泛应用,以及装配式建筑对干式工法的强制性推广。北美市场石膏板人均消费量远高于全球平均水平,而亚太地区在保障性住房和商业地产项目中需求增速较快。技术创新方面,高强度、防潮、防火及相变储能石膏板等高端产品占比逐步提升。
2. 轻钢龙骨及金属结构件
轻钢龙骨与石膏板配套使用,2025年全球市场规模约为1420亿元,占比17.5%。随着装配式内装和模块化建筑的发展,龙骨系统正向标准化、高强度、耐腐蚀方向演进。镀铝锌龙骨和抗震龙骨在公共建筑中的应用比例显著提高。中国、印度和东南亚国家是龙骨需求增长最快的区域,本地产能扩张迅速,但高端产品仍存在一定的进口依赖。
3. 干混砂浆
干混砂浆包括砌筑砂浆、抹灰砂浆、保温砂浆和自流平砂浆等,2025年全球市场规模约为1650亿元,占比20.3%。在欧洲,干混砂浆渗透率已超过80%,成为绝对主流;中国近年来在政策推动下干混砂浆产量快速增长,但区域发展不均衡,华东和华北地区渗透率较高,中西部地区仍有较大提升空间。特种砂浆(如修复砂浆、装饰砂浆)的复合增长率高于普通砂浆,反映出市场对功能化和精细化的需求升级。
4. 纤维水泥板与硅酸钙板
纤维水泥板和硅酸钙板凭借防火、防潮、耐候等性能,在内外墙、幕墙衬板、吊顶等领域应用广泛。2025年全球市场规模合计约1180亿元,占比14.5%。亚太地区是主要生产和消费基地,中国产量占全球一半以上。随着绿色建筑评价标准对材料耐久性和可循环性的要求提高,无石棉纤维水泥板和高密度硅酸钙板成为产品升级的重点方向。
5. 其他干式材料
其他干式建筑材料包括保温装饰一体板、干式地暖模块、装配式墙板及配套辅材等,2025年合计市场规模约为1025亿元,占比12.6%。该细分市场增速最快,年增长率超过10%,主要受整装交付、旧改翻新和超低能耗建筑政策的拉动。保温装饰一体板在北方寒冷地区和夏热冬冷地区的应用加速渗透,但行业标准与施工规范仍需进一步完善。
三、市场驱动因素与挑战
驱动因素:
- 装配式建筑政策强制推广: 中国、日本、新加坡、欧洲多国明确提出装配式建筑占比目标,干式工法作为装配式内装的核心技术路径直接受益。
- 劳动力成本上升与施工效率需求: 传统湿作业人工成本持续攀升,干式施工可缩短工期30%-50%,降低对熟练工人的依赖。
- 绿色低碳转型: 干式材料可减少现场湿作业产生的建筑垃圾和碳排放,符合绿色建筑和ESG投资导向。
- 存量房翻新与城市更新: 发达经济体和我国一线城市的旧改、适老化改造释放出大量干式内装需求。
主要挑战:
- 原材料价格波动: 石膏、钢材、水泥等大宗商品价格波动影响企业利润率。
- 区域市场发展不均衡: 新兴市场消费者对干式工法的接受度仍需培育,施工队伍技能水平参差不齐。
- 行业集中度与同质化竞争: 部分细分领域产能过剩,价格竞争激烈,中小企业面临整合压力。
四、区域市场热点与竞争格局
亚太市场继续主导全球增长,中国市场规模约占全球的32%,北新建材、中国建材等龙头企业在石膏板、龙骨和砂浆领域形成较强话语权。印度和东南亚市场则吸引了跨国企业加大本地化投资。
北美市场以存量翻新和高端定制为主,石膏板市场高度集中,USG、CertainTeed等品牌占据主导,行业利润水平相对稳定。欧洲市场受碳减排政策驱动,干式建筑材料与被动式建筑标准深度绑定,干混砂浆和保温系统集成度较高,中小型专业厂商活跃。
竞争格局方面,全球头部企业通过并购整合和渠道下沉巩固份额,区域性企业则聚焦细分品类和本地服务。预计未来三年,具备系统解决方案能力和绿色产品认证的企业将获得更大竞争优势。
五、技术趋势与创新发展方向
- 系统集成化: 由单一材料供应转向"材料+设计+施工"一体化系统解决方案,龙骨、板材、砂浆与功能辅材的匹配性成为核心竞争力。
- 功能复合化: 集防火、隔声、保温、调湿于一体的复合板材需求上升,纤瓷板、相变石膏板和纳米涂层砂浆等新品加速商业化。
- 数字化与智能制造: BIM设计、干式内装模块的工厂预制精度提升,智能制造产线降低人工成本并提高质量一致性。
- 循环经济与低碳产品: 脱硫石膏、磷石膏等工业副产石膏的资源化利用规模扩大,可拆卸、可回收的干式部品体系受到政策鼓励。
六、未来展望与结论
2025年全球干式建筑材料市场规模达到8135亿元的里程碑,反映出建筑行业向工业化、绿色化转型的确定性趋势。尽管面临原材料价格和区域市场培育等挑战,但在装配式建筑政策、城市更新需求和低碳技术创新的多重驱动下,预计2025-2030年全球市场将保持年均6%-8%的复合增长,2030年市场规模有望突破1.1万亿元。
对企业而言,建议重点布局高附加值功能材料、完善系统集成能力,并深耕新兴市场本地化渠道;对投资者而言,关注石膏板与龙骨龙头企业的规模壁垒、特种砂浆和保温一体板等高成长赛道,以及兼具技术研发和绿色认证能力的创新型企业。干式建筑材料的细分市场正从"量增"走向"质升",高质量发展将成为下一个五年的主旋律。
如若转载,请注明出处:http://www.umnsvn.com/product/15.html
更新时间:2026-10-28 20:14:47